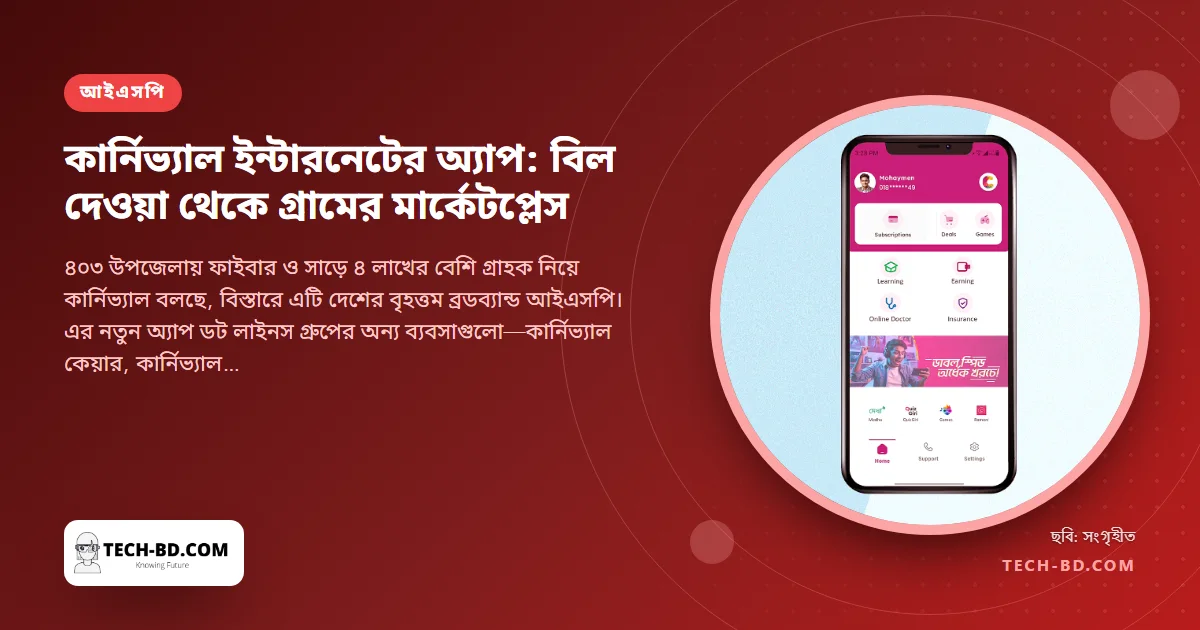
বেশির ভাগ মানুষের কাছে তাঁদের ইন্টারনেট সরবরাহকারী মানে মাসিক একটি বিল আর লাইন গেলে ফোন করার একটি নম্বর। কার্নিভাল ইন্টারনেট এর চেয়ে বেশি কিছু হতে চায়। গুলশানের কার্যালয়ে গ্রুপের প্রধান বিপণন কর্মকর্তা হাসান মেহেদী ঘোষণা দিয়েছেন সেপ্টেম্বরের মাঝামাঝি আসতে যাওয়া একটি ইকোসিস্টেম মার্কেটপ্লেস অ্যাপের, যেখানে গ্রাহকেরা বিল দেওয়ার পাশাপাশি চিকিৎসকের পরামর্শ নেবেন, ছোট বিমা কিনবেন, বাংলায় কোর্স করবেন আর পণ্য পুনর্বিক্রয় করে আয় করবেন।
কার্নিভাল কারা
ডট লাইনস গ্রুপের অংশ, যাত্রা শুরু ২০১৫ সালে, আর এরপর ৪০৩ উপজেলায় নিজস্ব ফাইবার ব্রডব্যান্ড নেটওয়ার্ক গড়েছে — পৌঁছেছে ৩১ হাজারের বেশি গ্রাম-শহরে আর সাড়ে চার লাখের বেশি গ্রাহকে। ভৌগোলিক বিস্তারে এই সংখ্যাগুলোই একে দেশের বৃহত্তম ব্রডব্যান্ড আইএসপি বানায়, আর এশিয়া প্যাসিফিক নেটওয়ার্ক ইনফরমেশন সেন্টার সেই মর্যাদার স্বীকৃতি দিয়েছে। মোবাইল অপারেটররা যেখানে গিগাবাইট ধরে ডেটা বেচে, কার্নিভাল সেখানে বাড়ির ভেতরে একটি তার বেচে — এমন জায়গায়, যেখানে আর কেউ তার টানেনি।
অ্যাপে যা থাকবে
প্রথম সংস্করণে থাকছে বিল পরিশোধ ও সংযোগ ব্যবস্থাপনা। এরপর আসবে চারটি সেবা, প্রতিটিই ডট লাইনসের চলতি ব্যবসা, একই লগইনের ভেতরে আনা:
- কার্নিভাল লার্নিং — বাংলায় অনলাইন কোর্স, বিবিসি জানালার মাধ্যমে ইংরেজিসহ; লক্ষ্য ফ্রিল্যান্সিংয়ে ঢুকতে চাওয়া তরুণেরা।
- কার্নিভাল কেয়ার — দূরবর্তী গ্রামের জন্য টেলিমেডিসিন ও স্বাস্থ্যসেবা, যেখানে চিকিৎসকের কাছে যেতে বাসে চড়তে হয়।
- কার্নিভাল অ্যাশিওর — মাইক্রো-ইনস্যুরেন্স, কয়েকটি বিমা প্রতিষ্ঠানের স্বাস্থ্য ও জীবনবিমা পণ্য ছোট প্রিমিয়ামে এক জায়গায়।
- বিসেলার — বিনিয়োগহীন পুনর্বিক্রয়ের প্ল্যাটফর্ম, যেখানে যে কেউ পণ্য তালিকাভুক্ত করে বিক্রি করতে পারেন ও মুনাফা রাখতে পারেন, মজুত না রেখেই।
বিশেষ করে ব্রডব্যান্ড কোম্পানিই কেন
সুপার-অ্যাপের চেষ্টা অহরহ হয় আর বেশির ভাগই ব্যর্থ হয়। ঢাকার স্বাস্থ্য, বিমা ও ই-লার্নিং স্টার্টআপের যা নেই অথচ কার্নিভালের আছে, তা নির্ভুলভাবে বলা দরকার — কারণ সুবিধাটি বাস্তব এবং সরু।
পুনরাবৃত্ত একটি লেনদেন। ভোক্তা ইন্টারনেটে কঠিনতম সংখ্যাটি হলো কাউকে দিয়ে অ্যাপ ইনস্টল করানো আর আবার খোলানোর খরচ। কার্নিভালের গ্রাহকেরা প্রতি মাসেই একটি অ্যাপ খোলেন, কারণ খুলতেই হয় — বিলের সময় হয়েছে। ওই পর্দায় যোগ হওয়া সেবা উত্তরাধিকারসূত্রে পায় অভ্যাসসহ একটি দর্শকগোষ্ঠী, আর গ্রাহক অর্জনের খরচ প্রায় শূন্য। এটি এমন কাঠামোগত সুবিধা, যা যত বিজ্ঞাপনই দিন কেনা যায় না — আর এ কারণেই ব্যাংক, টেলিকম ও ইউটিলিটি বারবার প্ল্যাটফর্ম হতে চায়।
যাচাই করা সম্পর্ক। এগুলো নামহীন অ্যাপ ইনস্টল নয়। এগুলো ঠিকানা, সংযোগের তারিখ ও পরিশোধের ইতিহাসসহ পরিবার — আর বিমা প্রতিষ্ঠানের ঠিক এই তথ্যগুলোই দরকার, যা গ্রামীণ বাজারে সাধারণত সস্তায় পাওয়া যায় না।
শারীরিক উপস্থিতি। একজন টেকনিশিয়ান বাড়ির ভেতরে ঢুকেছেন। যেসব বাজারে আর্থিক কিছু বেচার প্রধান বাধা আস্থা, সেখানে সশরীরে গেছেন এমন একজন মানুষ থাকার মূল্য যেকোনো পরিমাণ ডিজিটাল বিশ্বাসযোগ্যতার চেয়ে বেশি।
এটি সাধারণত যেখানে ভুল হয়
ব্যর্থতার ধরনটি ভালোভাবেই নথিবদ্ধ, আর নাম ধরে বলা দরকার — কারণ মানুষ যেটি ভাবে, এটি সেটি নয়।
কোম্পানি পাঁচটি পণ্য বানাতে পারে না — এমন কদাচিৎ হয়। হয় এই যে, আস্থা এক শ্রেণি থেকে আরেক শ্রেণিতে যায় না। যে গ্রাহক বিশ্বাস করেন তাঁর আইএসপি তার টানতে পারে, তিনি তাতেই বিশ্বাস করেন না যে প্রতিষ্ঠানটি তাঁকে কোনো শারীরিক উপসর্গ নিয়ে পরামর্শ দিতে পারে — আর ব্রডব্যান্ড কোম্পানির কাছ থেকে স্বাস্থ্য পরামর্শ নিতে বলা হলে দুটিরই মূল্য কমে। যেসব সুপার-অ্যাপ টেকে, তারা সাধারণত অংশীদারের ব্র্যান্ড দৃশ্যমান রেখে এটি সামলায় — বিমাটি স্পষ্টতই কোনো বিমা প্রতিষ্ঠানের, চিকিৎসক স্পষ্টতই কোনো স্বাস্থ্যসেবা প্রতিষ্ঠানের, আর অ্যাপটি চিকিৎসক নয়, কাউন্টার। নামসহ বিমা প্রতিষ্ঠান ও আলাদা ব্র্যান্ডের সেবা নিয়ে কার্নিভালের কাঠামো দেখে মনে হয় বিষয়টি তারা বুঝেছে।
দ্বিতীয় ব্যর্থতা মনোযোগের। যে কোম্পানির আসল সম্পদ ৪০৩ উপজেলার ফাইবার নেটওয়ার্ক, তাকে ওই নেটওয়ার্কেই খরচ করে যেতে হয় — ধারণক্ষমতা, রক্ষণাবেক্ষণ, ঝড়ের মধ্যেও লাইন টিকিয়ে রাখার জৌলুসহীন কাজ। প্রতিটি সুপার-অ্যাপ উদ্বোধনই একটি বাজি যে নতুন মনোযোগটি বাড়তি, সরিয়ে আনা নয় — আর গ্রাহকেরা মার্কেটপ্লেসের আগেই নেটওয়ার্কের হাল টের পান।
যে সেবাটি যাচাই দাবি করে
এর চারটি সাধারণ বিতরণ। পঞ্চমটি নিয়ে স্পষ্ট কথা বলা দরকার।
“বিনিয়োগহীন পুনর্বিক্রয়” একটি বৈধ ও প্রচলিত মডেলের বর্ণনা: প্ল্যাটফর্ম মজুত রাখে, বিক্রেতা পণ্যের তালিকা ভাগ করেন, বিক্রি হলে মুনাফা পান, আর কাউকে আগে টাকা দিতে হয় না। প্রায় অভিন্ন শব্দে এটি সেসব স্কিমেরও বর্ণনা, যেগুলো সাম্প্রতিক স্মৃতিতেই এ দেশের বহু মানুষের বিপুল টাকা খেয়েছে।
দুটি আলাদা করা যায়, আর যোগ দেওয়ার আগেই প্রয়োগ করার মতো সরল একটি পরীক্ষা আছে। জিজ্ঞেস করুন বিক্রেতার আয় কোথা থেকে আসে। প্রকৃত পুনর্বিক্রয় প্ল্যাটফর্মে তা আসে ক্রেতার পণ্য কেনা থেকে — সত্যিকারের পণ্য সত্যিকারের ক্রেতার কাছে পৌঁছালে তবেই বিক্রেতা আয় করেন। স্কিমে তা আসে পুরোপুরি বা আংশিকভাবে লোক ভেড়ানো থেকে: যোগদান ফি, বিক্রেতাকে কিনে রাখতে বাধ্য করা মজুতের দাম, অন্য বিক্রেতা নিয়োগের কমিশন, কিংবা আপনার “দল” কত বড় তার ওপর ওঠা স্তরভিত্তিক আয়।
কাজেই এই ধরনের যেকোনো প্ল্যাটফর্মকে — এটিসহ — যে প্রশ্নগুলো করতে হবে: শুরু করতে কোনো টাকা লাগে কি? অন্য বিক্রেতা আনলে আমি কিছু পাই কি? প্রতিটি আলাদা বিক্রিতে ক্রেতা কত দিলেন আর আমি কত পেলাম, তা কি দেখতে পাব? যে প্ল্যাটফর্ম এগুলোর সরল উত্তর দেয়, সেটি সম্ভবত যা বলছে তা-ই। আর যে উত্তর দেয় আয়ের স্তর নিয়ে একটি উপস্থাপনা দিয়ে, সেটি নয়।
এর কিছুই বিসেলারের বিরুদ্ধে অভিযোগ নয় — সেটি এখনো চালুই হয়নি। এটি সেই যাচাই, যা করার অধিকার এ বাজারের মানুষ অর্জন করেছেন; আর পরিচ্ছন্ন কাঠামো নিয়ে এই শ্রেণিতে ঢোকা কোনো কোম্পানির প্রশ্নের মুখে পড়ে হারানোর কিছু নেই।
নিচের ভাবনাটি যুক্তিসংগত
নিয়ন্ত্রণ নিয়েও একটি কথা বলা দরকার: বিমা ও টেলিমেডিসিন বেচা আইএসপি একসঙ্গে তিনটি আলাদা নিয়ন্ত্রকের এলাকায় পা রাখছে, আর লাইসেন্সের প্রশ্নগুলো সাধারণত চালু হওয়ার আগে নয়, পরেই মাথাচাড়া দেয়।
তবু মূল প্রস্তাবনাটি — ব্রডব্যান্ডের তারটিই রাস্তা, বাকি সবকিছু তার ওপরের যান — এমন একটি কোম্পানির জন্য সঠিক, যার আসল সম্পদ তার তার কোথায় কোথায় গেছে তা-ই। অন্য কোনো সরবরাহকারী যেখানে কখনো যায়নি সেখানে পৌঁছানো সহজে নকল করা যায় না, আর এই গোটা উদ্যোগের একমাত্র এই অংশটিই প্রতিযোগীরা টাকা দিয়ে কিনতে পারবে না।